
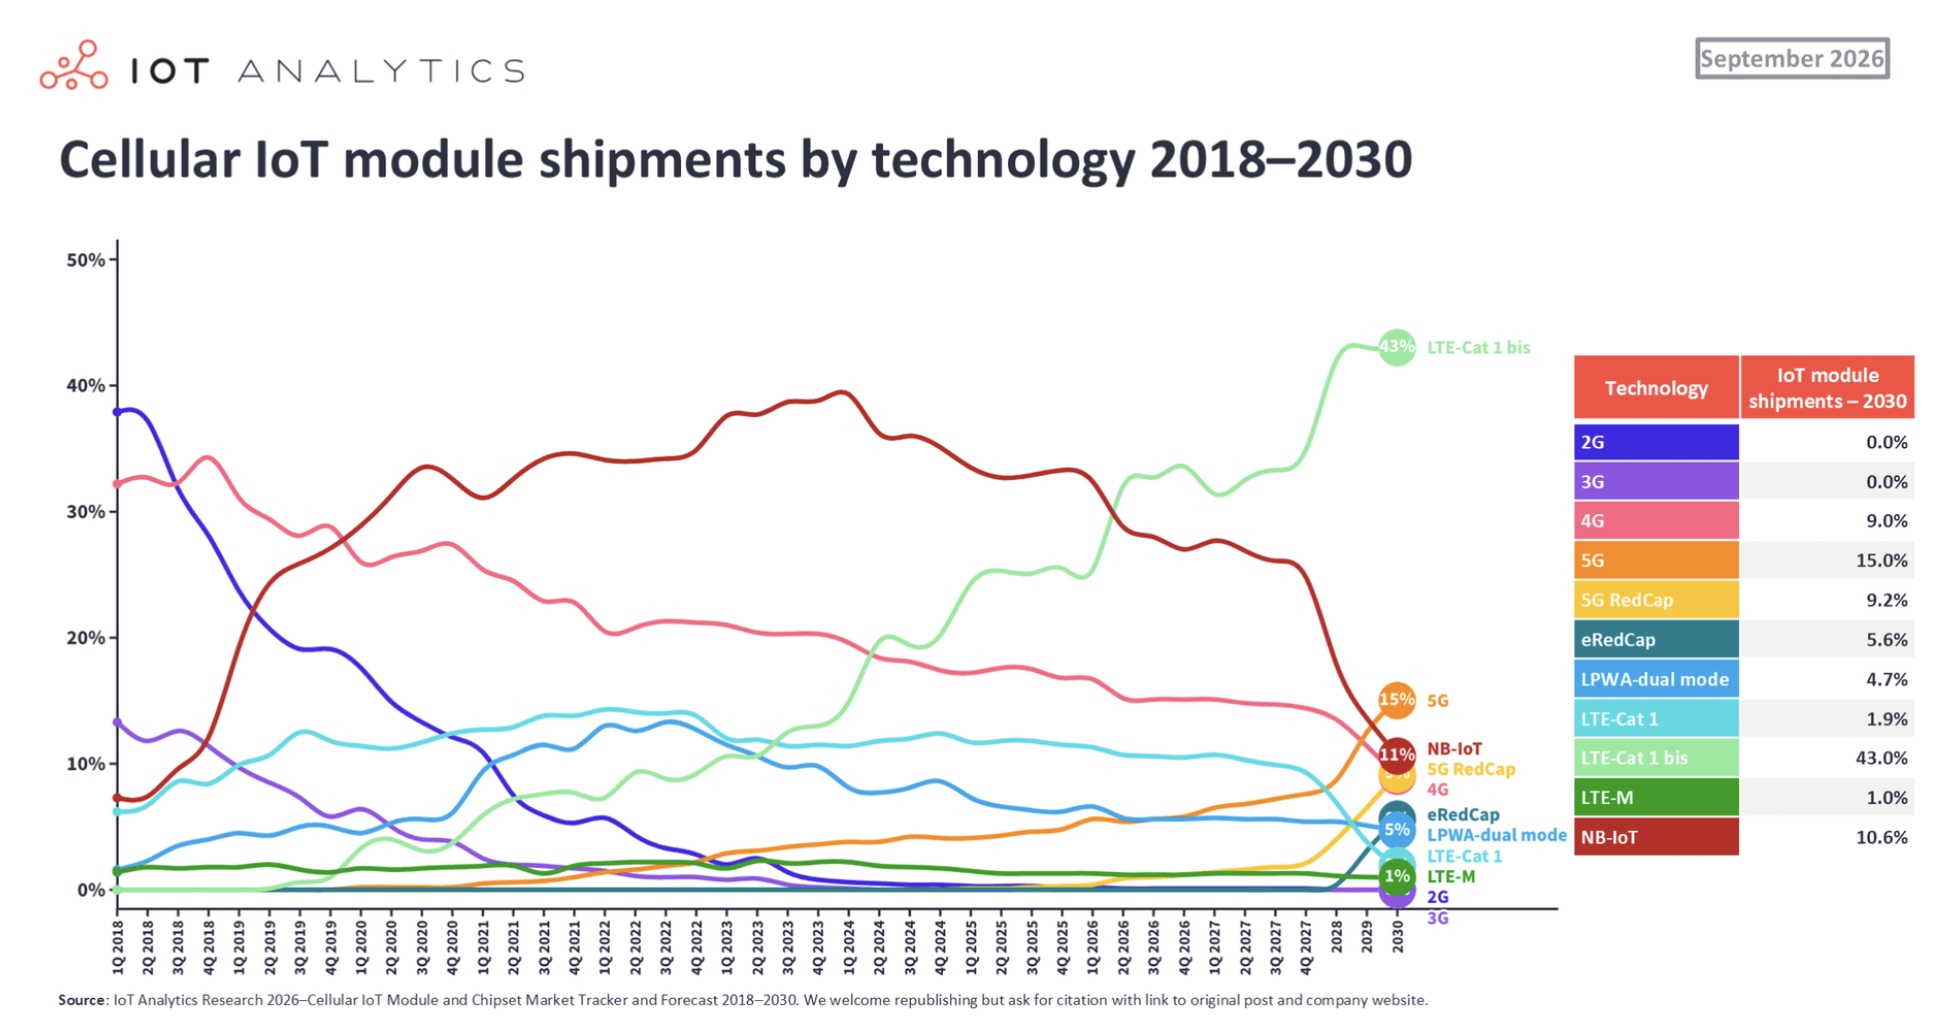
Les livraisons de modules IoT cellulaires augmentent de 15 % par an tandis que la norme LTE Cat 1 bis s'impose nettementSelon une étude de la société d’étude de marché IoT Analytics (*), les livraisons mondiales de modules IoT cellulaires ont augmenté de 15 % en glissement annuel au cours du premier semestre 2026. Une croissance qui s'est nettement accélérée au second trimestre avec des livraisons qui ont bondi de 20,9 % par rapport à l'année précédente et de 15 % par rapport au premier trimestre. Dans ce cadre, la norme LTE Cat 1 bis s'est imposée comme le principal moteur de volume, selon IoT Analytics, tandis que le coût des composants et l'allongement des délais d'approvisionnement ont commencé à exercer une pression notable sur la chaîne logistique. Selon l’étude, les livraisons de modules Cat 1 bis ont ainsi augmenté d'environ 34 % sur un an au premier semestre 2026, représentant 56 % de la croissance incrémentale des livraisons sur le marché. Cette tendance s'est encore accentuée au deuxième trimestre. Les livraisons de modules Cat 1 bis ont ainis progressé de 45,3 % d'un trimestre à l'autre (entre le premier est le second trimestre) représentant environ les trois quarts de la hausse globale des livraisons de modules cellulaires sur cette période. IoT Analytics identifie les dispositifs de suivi (tracking), les terminaux de point de vente (POS), les caméras IP et les systèmes de comptage intelligent comme des sources majeures de demande pur ce ttpe de modules. Le cabinet d'études prévoit dans le même temps que la norme Cat 1 bis représentera environ 43 % des livraisons de modules IoT cellulaires d'ici 2030. Une trajectoire qui fait de cette technologie cellulaire bien plus qu'une simple étape dans la feuille de route des produits LTE, indique IoT Analytics. Pour de nombreuses applications nécessitant une connectivité cellulaire sans toutefois requérir les capacités ou la structure de coûts des modules 4G ou 5G complets, elle s'impose de plus en plus comme une solution de remplacement pragmatique aux anciennes technologies cellulaires. Parallèlement, la part de marché du NB-IoT, note le rapport, a reflué par rapport à son pic précédent, tandis que le RedCap et l'eRedCap en sont encore à un stade précoce de commercialisation.
Ainsi, de manière générale, IoT Analytics estime que le marché des modules IoT cellulaires entre dans une nouvelle phase où la croissance des livraisons n'est plus principalement dictée par l'abandon progressif des anciens réseaux 2G et 3G. La combinaison technologique, la disponibilité des composants et la concentration des fournisseurs deviennent des facteurs tout aussi déterminants pour les fabricants d'appareils concevant la prochaine génération de produits connectés. Au niveau des prix, IoT Analytics signale que le prix de vente moyen pondéré des modules IoT cellulaires a augmenté d'environ 2,5 % sur un an au premier semestre 2026, inversant ainsi la tendance de quatre trimestres consécutifs de baisse annuelle. Les mémoires constituent à ce niveau une contrainte particulière pour les modules nécessitant davantage de composants, explique la société d’étude de marché. Les fournisseurs interrogés par IoT Analytics font état de délais d'approvisionnement allongés pour plusieurs catégories de modules, ainsi que de tensions concernant les mémoires, les résistances, les condensateurs, les circuits imprimés (PCB) et d'autres composants.
Les fournisseurs chinois ont ainsi représenté environ 59 % des expéditions de modules IoT cellulaires hors de Chine au premier semestre 2026, contre environ 35 % en 2018. À lui seul, Quectel a assuré près de 38 % des expéditions hors de Chine, tandis que Fibocom approchait les 10 %. IoT Analyticss note que le marché automobile reste plus diversifié, bien que cette situation soit également en train d'évoluer. Les expéditions de modules par des fournisseurs chinois destinés aux applications automobiles embarquées ont progressé d'environ 33 % sur un an au premier semestre 2026, contre une croissance d'environ 12 % pour l'ensemble du segment. Cependant, IoT Analytices, note que ce secteur demeure l'un des bastions les plus marqués échappant à la domination chinoise. Si des socités comme Aumovio ou Rolling Wireless concentrent la quasi-totalité de leur activité sur la connectivité automobile embarquée, des acteurs comme Kontron, WNC et LG Innotek occupent également une place significative sur le marché des NAD (Network Access Devices), des TCU (Telematic Control Units) et des plateformes de connectivité associées pour l'automobile. Pour rappel, le LTE Cat 1 bis est une variante simplifiée de la norme 4G LTE Cat 1 conçue spécifiquement pour l’IoT et qui se caractérise notamment par l'utilisation d'une seule antenne au lieu de deux pour le LTE Cat 1 En tant que sous-ensemble de la norme LTE Cat 1, la LTE Cat 1 bis bénéficie des mêmes infrastructures, plages de fréquences, largeurs de bande et accords d'itinérance, ce qui en facilite l'adoption. (*) "Global Cellular IoT Module and Chipset Market Tracker & Forecast 2018-2030" |
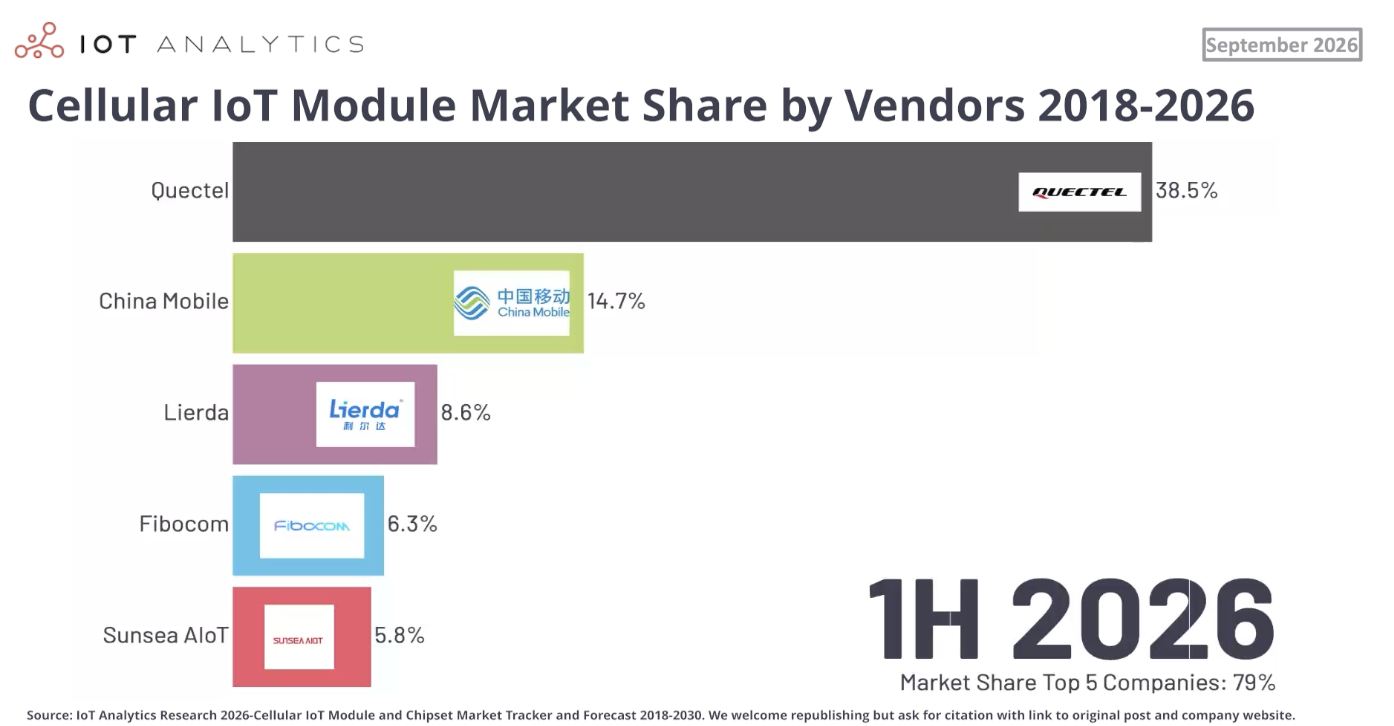 Côté fournisseurs, les sociétés chinoises étendent leur présence au-delà de leur pays, les cinq plus grands fournisseurs de modules IoT cellulaires en volume d'expédition au premier semestre 2026 étant tous des entreprises chinoises : Quectel, China Mobile, Lierda, Fibocom et Sunsea AIoT.