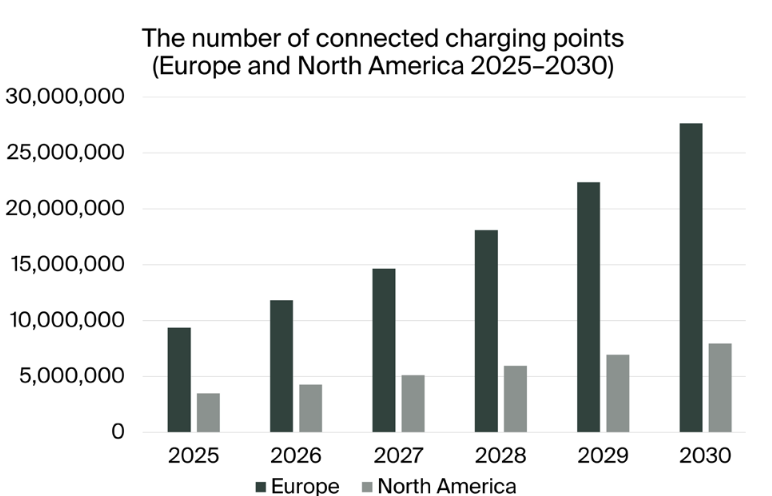
Selon une récente étude de la société d’analyse de marché Berg Insight, intitulé "EV Charging Infrastructure in Europe and North America 5th Edition" le nombre de points de recharge pour véhicules électriques connectés en Europe et en Amérique du Nord qui était estimé à 12,9 millions d’unité en 2025 atteindrait 36 millions d'ici 2030, soit un taux de croissance annuel important de 23%
Ces données sur le marché des infrastructures de recharge pour véhicules électriques en Europe et en Amérique du Nord montre qu’en 2025, l'Europe représente la part la plus importante, avec environ 9,4 millions de ces points de recharge, ce qui correspond à un taux de pénétration de la connectivité de 78 %. Alors qu’en Amérique du Nord, environ 3,5 millions de points de recharge étaient connectés, soit un taux de pénétration de la connectivité de 66 %.
Berg Insight indique que sur ce marché des bornes de recharge connectées pour véhicules électriques, divers acteurs sont impliqués, allant de ceux qui délivrent des plateformes logicielles de gestion (back-office) à des des fournisseurs de matériel en passant par des opérateurs de points de recharge (CPO, Charge point operators).
Les plateformes de gestion développées en interne par certains CPO sont toutefois proposées, selon Berg Insight, à d'autres opérateurs sous forme de solutions en marque blanche.
Sur ce secteur la société ChargePoint est un acteur majeur en Amérique du Nord. D’autres entreprises, telles que Blink Charging, Flo, EV Connect, Swtch et Tesla, comptent également un nombre important de bornes de recharge connectées à leurs plateformes dans cette région.
En Europe, on observe une plus grande présence d'éditeurs de logiciels spécialisés qui gèrent un nombre significatif de points de recharge connectés à leurs plateformes. Parmi ceux-ci, Berg Insight cite Chargecloud, Last Mile Solutions, Monta, Virta, GreenFlux, Driivz et Ampeco.
Certains acteurs davantage axés sur le matériel, tels qu’Easee, Zaptec et Pod, disposent d’un grand nombre de points de recharge connectés, mais leur offre logicielle couvre généralement un éventail plus restreint de cas d’usage.
Les fournisseurs proposant une offre complète, à l’instar de ChargePoint, sont moins présents en Europe.
Berg insight note également que la spécialisation croissante du marché européen se manifeste également chez plusieurs opérateurs de points de recharge qui ont choisi de migrer leurs infrastructures vers des plateformes développées par des fournisseurs de logiciels spécialisés.
« Les marchés de la recharge pour véhicules électriques en Europe et en Amérique du Nord ont connu une période mouvementée ces dernières années, explique Caspar Jansson, analyste IoT chez Berg Insight. Si les ventes de véhicules électriques et le déploiement d’infrastructures de recharge ont poursuivi leur progression, le rythme s’est ralenti et est devenu plus irrégulier. Le soutien politique est également devenu moins prévisible, sous l’effet de priorités changeantes et d’une incertitude économique. Néanmoins, les mesures incitatives et la réglementation continuent de soutenir le marché, tout particulièrement en Europe. »
Ce ralentissement de la croissance et les conditions de marché difficiles ont favorisé une consolidation du secteur, note Berg Insight, avec des efforts de réduction des coûts et des réorientations stratégiques, tant chez les fabricants d’équipements de recharge que chez les fournisseurs de logiciels et les opérateurs de points de recharge.


.png)