
Selon une récente étude de la société d’analyse de marché Berg Insight, le nombre d'appareils de télésurveillance médicale à domicile installés dans le monde devrait passer de 92,7 millions en 2025 à près de 160 millions d'ici 2030, soit un taux moyen de croissance annuel de 11,5 %.
La gestion du diabète, la surveillance cardiaque et l'observance thérapeutique contribuent, selon le rapport, à une évolution ers des soins de santé continus, fondés sur des les données acquises à domicile à l’aide en utilisant de dispositifs médicaux connectés, en dehors des hôpitaux.
Il s’agit ici, note Berg Insight, d’évaluer l'observance des traitements et d’identifier plus précocement les complications potentielles. Reste que le défi actuel consiste non plus à collecter les données des patients, mais à intégrer ces informations dans les flux de travail cliniques et à faciliter des interventions médicales opportunes, note le rapport (*).
L’étude de Berg Insight met en lumière l'ampleur de cette transition avec tous domaines d'application représentent la majeure partie du marché de la télésurveillance médicale à domicile : la thérapie du sommeil, la gestion du diabète et la gestion du rythme cardiaque implantable (CRM).
La thérapie du sommeil demeure le segment le plus important, ResMed occupant une position dominante aux côtés de fabricants tels que Philips, BMC Medical et Löwenstein Medical Technology. Le nombre de patients sous surveillance à distance pour des troubles du sommeil a plus que doublé depuis 2018, notamment grâce aux exigences de suivi de l'observance thérapeutique mises en place aux États-Unis et en Europe.
En seconde positon, le gestion du diabète concerne 19,5 millions de connexions dans le monde en 2025. Cette croissance est soutenue par l'utilisation croissante de la surveillance continue du glucose (SCG) et des systèmes d'administration d'insuline connectés, proposés par des entreprises telles qu'Abbott, Dexcom, Insulet, Tandem Diabetes Care et MiniMed.
Enfin, la gestion du rythme cardiaque représente une autre application bien établie. Des fabricants comme Medtronic, Abbott, Boston Scientific et Biotronik intègrent la connectivité à leurs dispositifs implantables depuis plus de vingt ans.
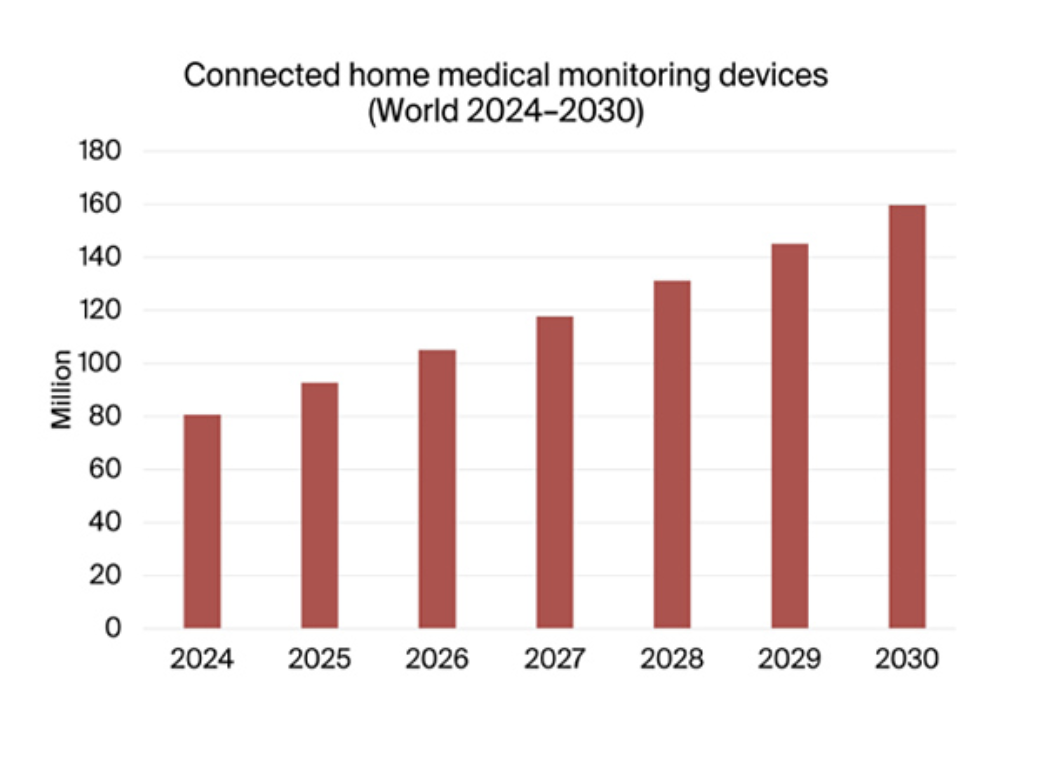
Pour l'avenir, Berg Insight prévoit que la gestion du diabète, la surveillance à distance de l'électrocardiogramme (ECG) et le suivi de l'observance thérapeutique figureront parmi les catégories connaissant la plus forte croissance d'ici 2030.
Au-delà, l'un des principaux enseignements mis en lumière par cette étude est l'importance croissante des plateformes logicielles et de services au sein de l'écosystème de la santé mobile. Alors que les dispositifs médicaux connectés fournissent les mesures de base des patients, les plate-formes d'entreprises telles que Huma Therapeutics, Doccla, Teladoc Health, CareSimple et Current Health, citées dans le rapport, prennent en charge la collecte, l'analyse et la gestion des informations des patients dans le cadre de programmes de télésanté.
Pour les fabricants de dispositifs médicaux et les fournisseurs de solutions IoT, il est donc important de distinguer la vente de matériel connecté de la participation à un écosystème complet de télésurveillance des patients, note Berg Insight.
Ainsi, l’interopérabilité des dispositifs, la fiabilité de la transmission des données et l'intégration avec les logiciels de santé deviennent des considérations essentielles à mesure que les déploiements s'étendent à de multiples pathologies et prestataires de soins.
Enfin, Berg Insight indique que l’intelligence artificielle prend une importance croissante à mesure que les établissements de santé cherchent à extraire des informations exploitables à partir des volumes croissants de données patients collectées à distance. Avec en ligne de mire la possibilité de d’identifier les signes précoces d'aggravation de l'état du patient, de soutenir les décisions cliniques et de faciliter des interventions plus proactives en dehors des établissements de santé traditionnels.
(*) Les chiffres concernent les dispositifs médicaux connectés utilisés par les patients inscrits à des programmes de soins structurés, les traqueurs d'activité physique et les appareils de bien-être personnels utilisés en dehors des protocoles de soins prescrits sont exclus de l’enquête. Ce qui fait l’étude fournit un indicateur de l'adoption de l'IoT en milieu clinique, et non du marché plus large des technologies portables.