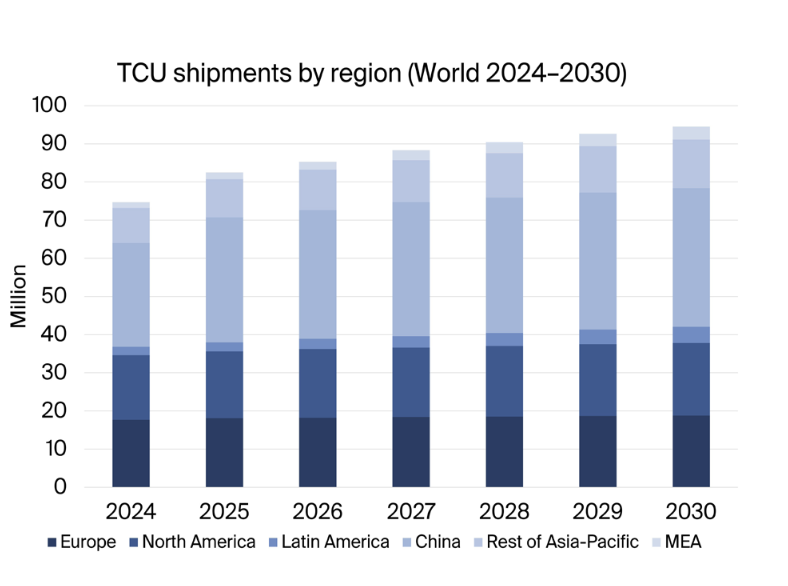
Selon une récente étude de la société d’analyse de marché Berg Insight les livraisons mondiales d'unités de contrôle télématique automobiles ont atteint 82,5 millions d'unités en 2025 et devraient atteindre 94,5 millions d'ici 2030, soit un taux de croissance annuel composé de 2,8 %.
La valeur du marché devrait passer quant à elle de 9,0 milliards d'euros à 11,8 milliards d'euros sur la même période, ce qui indique que la croissance du chiffre d'affaire sera supérieure à celle du volume des livraisons.
Pour rappel, dans l'industrie automobile, une unité de contrôle télématique - TCU, Telematics Control Units - est un système embarqué qui assure via un réseau cellulaire, une connexion sans fil avec des services dans le cloud ou d'autres véhicules.
La TCU collecte des données télémétriques tells que la position, la vitesse, les paramètres moteur, etc. en provenance de divers sous-systèmes du véhicule, par l'intermédiaire de bus de données et de contrôle.
Elle peut également assurer une connectivité à bord (via Wi-Fi et Bluetooth) et prend en charge la fonction d’appel d’urgence eCall, le cas échéant. Une TCU se compose la plupart un temps d’un module de navigation par satellite (GNSS) d’une interface de communication mobile (GSM, GPRS, Wi-Fi, WiMax, LTE ou 5G), d’une unité de traitement électronique et d’un microcontrôleur ou microprocesseur ou FPGA qui traite les informations.
L'étude révèle également l'ampleur de la pénétration de la connectivité au sein de l'industrie automobile. En 2025, environ 83 % des nouvelles voitures particulières et des nouveaux véhicules utilitaires vendus dans le monde étaient équipés d’une unité de contrôle télématique contre 78 % en 2024.
Côté fournisseur, Berg insight identifie les principaux acteurs sur le marché des équipements de connectivité automobile : LG Electronics, Quectel et Qualcomm en tête de leurs segments respectifs.
Dans le détail, Berg Insight distingue trois segments matériels principaux : les unités de contrôle télématique complètes, les modules de type NAD (Network Access Device) et les puces-systèmes destinés à connectivité cellulaire.
LG Electronics est en tête du marché mondial des TCU avec une part de 27 %, suivi par Aumovio et Harman. Parmi les autres fournisseurs importants figurent Denso, Valeo, Neusoft, Huawei, Marelli, Actia, Bosch, Desay SV, Gosuncn WeLink et Lan-You.
Sur le segment des modules NAD, Quectel occupe la première place avec une part de marché de 25 %, tirant parti de sa présence bien établie, tant en Chine que sur les marchés internationaux de l’IoT cellulaire. Rolling Wireless, Kontron, Fibocom, MeiG et Compal comptent également parmi les fournisseurs majeurs.
La concentration la plus forte s’observe au niveau des semi-conducteurs, Qualcomm représentant quasiment 83 % des livraisons de circuits SoC destinés à la connectivité automobile. Ses concurrents incluent MediaTek, Unisoc, ASR Microelectronics, HiSilicon (filiale de Huawei) et Samsung Electronics.
L'étude souligne également le rôle croissant de la technologie 5G RedCap et des architectures de véhicules intégrées. La connectivité étant désormais devenue un standard dans la plupart des véhicules neufs, le marché de la télématique automobile se concentre de plus en plus sur la réduction des coûts, l'amélioration des performances et une intégration plus efficace de la connectivité au sein des architectures des véhicules, note Berg Insight.
Dans ce contexte, Berg Insight note que d'ici 2030, environ 82 % des TCU livrées devraient prendre en charge soit la 5G classique de type “haut débit mobile amélioré” (eMBB), soit la 5G à capacités réduites (RedCap).
La technologie RedCap pourrait à ce niveau jouer un rôle particulièrement important dans cette transition, indique Berg Insight. Car contrairement aux implémentations 5G classiques, conçues pour prendre en charge des applications exigeantes en termes de débit, la RedCap offre une solution de connectivité plus économique pour les applications qui ne nécessitent pas l'ensemble des capacités de la 5G.
Pour les constructeurs automobiles, cette distinction est importante, note Berg Insight, car de nombreuses fonctions télématiques - diagnostic à distance, suivi de l'état du véhicule et les communications “over-the-air” - ne nécessitent pas nécessairement une connectivité cellulaire à haut débit.
Au-delà de la technologie cellulaire, Berg Insight souligne aussi que l'intégration matérielle constitue une autre évolution majeure. En Chine, les architectures combinant TCU et cockpit intelligent gagnent du terrain, tandis que plusieurs fournisseurs proposent désormais des solutions intégrant les TCU aux antennes.
Une approche qui reflète, selon Berg Insight, une tendance plus large vers une électronique embarquée consolidée, où la connectivité va coexister avec les systèmes d'infodivertissement et les systèmes avancés d'aide à la conduite (ADAS).