La société d’étude de marché Berg Insight dans un récent rapport intitulé “The Global Smart Street Lighting Market - 4th Edition”, prévoit une croissance rapide jusqu'en 2030 du parc installé d'éclairage public intelligent, à mesure que cet éclairage connecté devient une composante courante des projets de modernisation vers la technologie des LED.
L'éclairage public évolue ainsi progressivement, selon Berg Insight, d'un simple système d'allumage programmé vers une infrastructure gérée individuellement où chaque point lumineux peut être surveillé et piloté à distance.
Cette transition transforme les unités de contrôle de l'éclairage en une catégorie importante de terminaux IoT, tout en créant un marché de la connectivité couvrant à la fois les technologies RF maillées (RF mesh) propriétaires et les technologies cellulaires.
Berg Insight estime ainsi dans son rapport que le parc mondial d'éclairages publics intelligents pilotables individuellement qui a atteint 38,5 millions d'unités en 2025 pourrait our atteindre 87,6 millions d'unités d'ici la fin de 2030, soit un taux de croissance annule moyen de 17,9%.
Dans ce paysage, l’Europe arrive en tête de l'adoption de l'éclairage public intelligent avec 36 % du parc mondial installé en 2025 et s’impose ainsi comme le plus grand marché régional. L'Amérique du Nord comptait quant à elle pour 29 %, tandis que la Chine représentait environ 15 % du total.
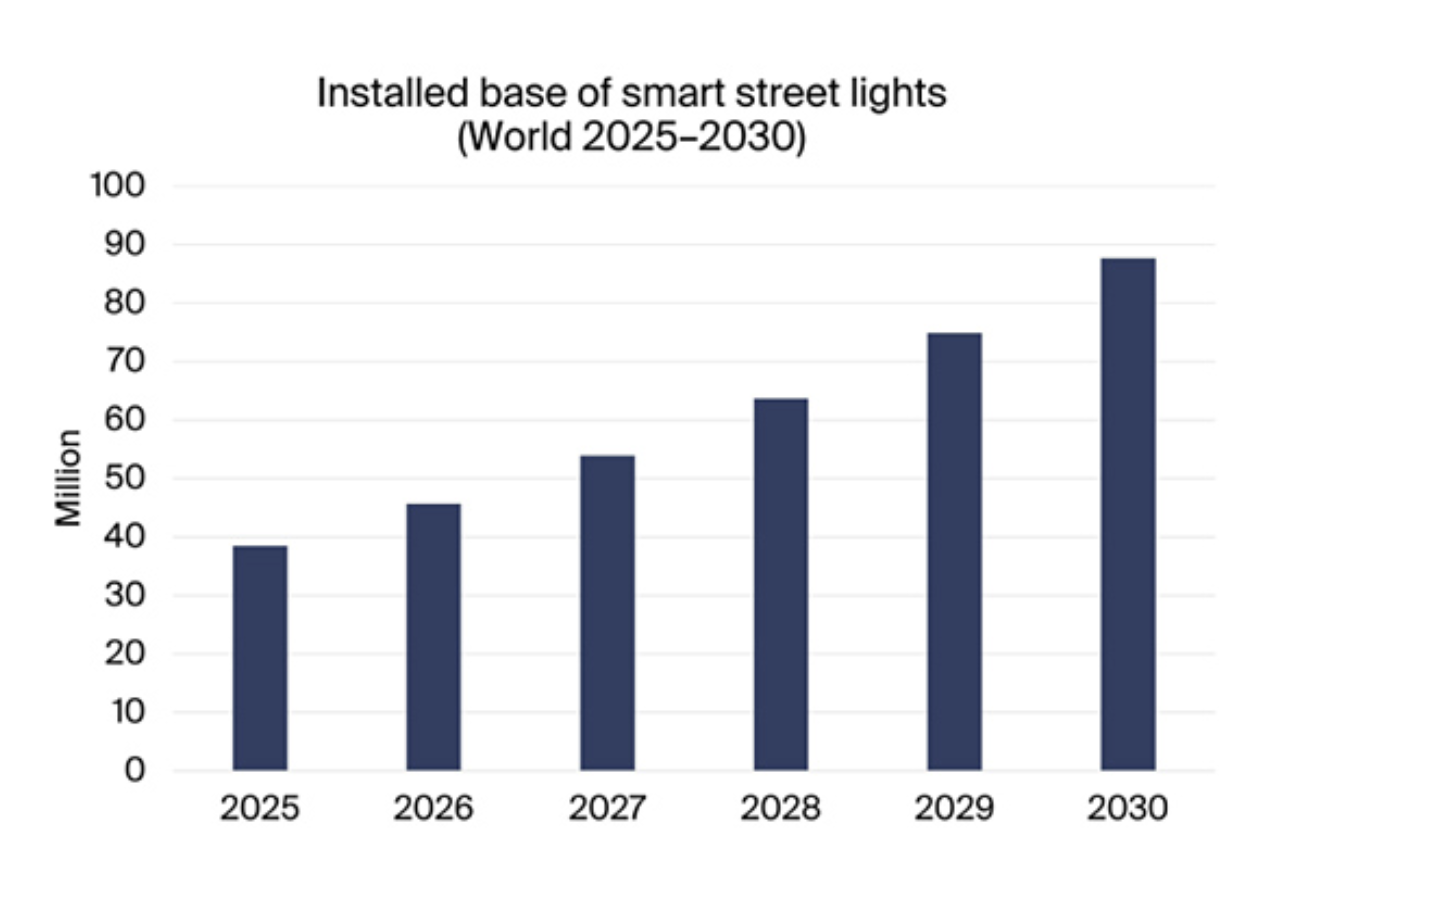
Des chiffres qui illustrent le fait, selon Berg Insight, que l'éclairage public intelligent a déjà dépassé le stade des projets pilotes isolés de villes intelligentes. La société d’étude de marché note ainsi que les unités de contrôle de l'éclairage sont de plus en plus intégrées comme spécification standard dans les nouveaux projets de modernisation et de remplacement par des LED, sur un nombre croissant de marchés.
Il s'agit d'une distinction importante par rapport à de nombreux déploiements IoT dans les villes intelligentes où la connectivité est ajoutée comme une couche de numérisation distincte, indique Berg Insight.
Dans le cas de l'éclairage public connecté, ces unités de contrôle sont de plus en plus déployée dans le cadre même de la modernisation de l'infrastructure d'éclairage. Ce qui offre une opportunité, note Berg Insight, d’étendre le parc d'infrastructures connectées à chaque fois que les municipalités ou les opérateurs de réseaux remplacent l'éclairage conventionnel par des systèmes à base de LED.
Au-delà, Berg Insight note que les coûts énergétiques, les objectifs de durabilité et les préoccupations concernant l'impact environnemental de l'éclairage public continuent de favoriser cette adoption. Et que les avantages opérationnels constituent un moteur important pour les opérateurs de réseaux, en particulier en Amérique du Nord.
Côté fournisseur, Berg Insight cite dans son rapport la socité Signify qui détenait le plus grand parc installé à la fin de l'année 2025, avec environ 6,2 millions d'unités de contrôle d'éclairage. L'entreprise a pris la tête de ce marché suite à l'acquisition de Telensa en juillet 2021. Itron et le chinois Fonda Technology complètent le trio de tête (la moitié des contrôleurs d'éclairage de Fonda Technology étant déployée sur son marché national).À eux trois, ces fournisseurs représentaient près d'un tiers du parc installé mondial.
Au-delà, le paysage concurrentiel global reste fragmenté, Berg Insight recensant plus de 100 fournisseurs sur le marché de l'éclairage public intelligent, alors qu'un nombre restreint d'entre eux a dépassé le cap du million d'unités de contrôle déployées. Parmi ces fournisseurs cités par le cabinet d'analyse figurent Ubicquia, Acuity Brands, Dimonoff, LED Roadway Lighting, Schréder, CityLight.net, Revetec, DigitalPlatforms, Flashnet, Rongwen Energy Technology Group et ST Engineering Telematics Wireless.
Parallèlement, le rapport indique que la connectivité cellulaire gagne du terrain tandis que les technologies propriétaires de type “RF mesh” (réseau maillé radiofréquence) représentent toujours une part importante des systèmes installés.
Berg Insight prévoit toutefois que les technologies cellulaires deviendront la catégorie de connectivité connaissant la croissance la plus rapide sur le marché dans les années à venir. Pour les municipalités, les opérateurs de réseaux et les intégrateurs de systèmes, cela modifie une partie de l'équation du déploiement.
Alors qu'une architecture RF mesh nécessite que le réseau d'éclairage lui-même fournisse l'infrastructure de communication locale, la connectivité cellulaire peut s'appuyer sur la couverture des réseaux mobiles publics existants. Dans les projets où la réduction de la complexité du déploiement réseau est une priorité, cette différence peut s'avérer déterminante lors de l'ajout ou du remplacement de milliers de contrôleurs d'éclairage répartis géographiquement, note Berg Insight.


