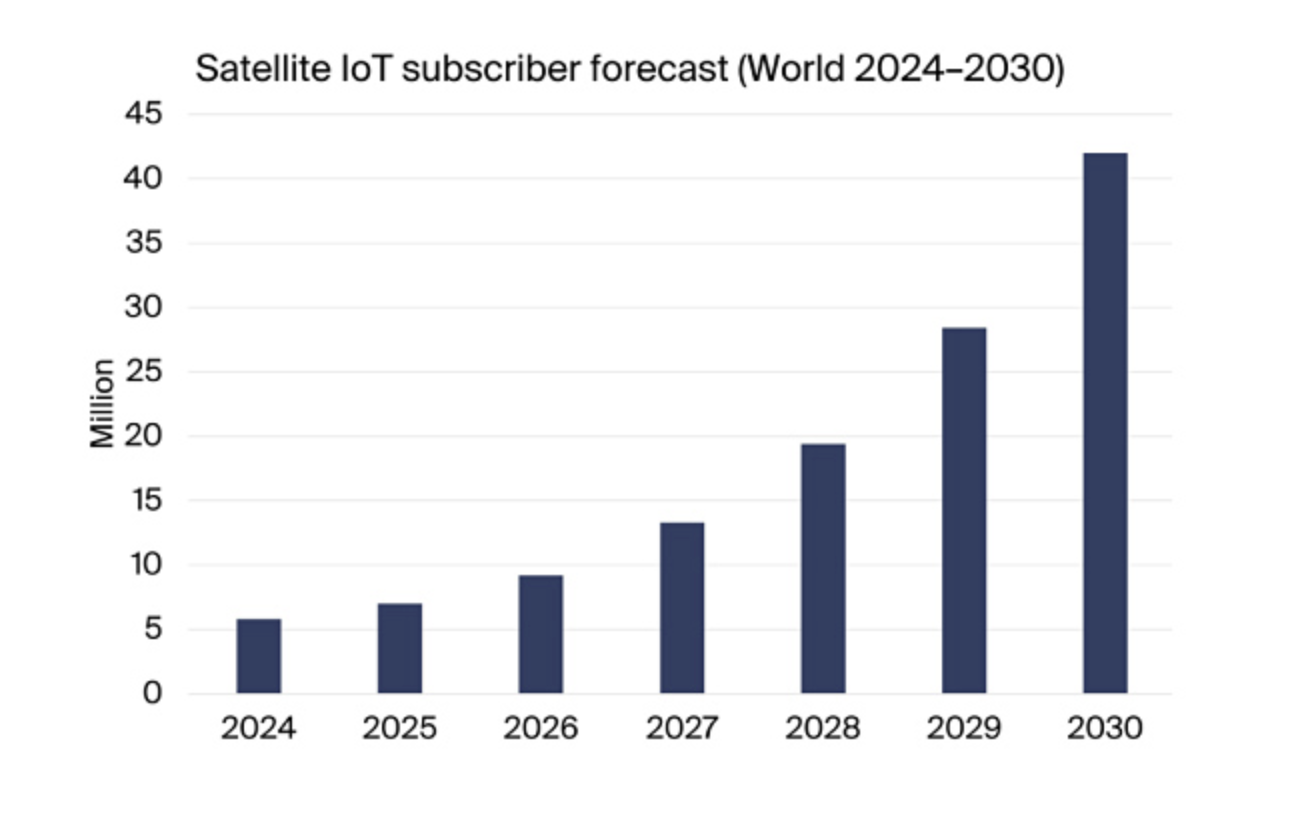
Le nombre de connexions IoT par satellite pourrait passer de 7 millions en 2025 à 42 millions d'ici 2030 !Selon une récente étude de la société d’analyse de marché Berg Insight (*) le nombre de connexions IoT par satellite a dépassé les 7 millions à l'échelle mondiale en 2025 et devrait atteindre 42 millions d'ici 2030, soit une croissance annuelle composée spectaculaire de 43,1 %. Une croissance qui s’inscrit, selon Berg Insight dans une évolution plus large vers une connectivité hybride, les réseaux satellitaires intégrant de plus en plus des technologies telles que le cellulaire, le LoRa et même le Bluetooth. Berg Insight estime que l'IoT par satellite s'éloigne désormais de son rôle traditionnel de solution de connectivité spécialisée nécessitant des terminaux dédiés et des technologies propriétaires. A mesure que les normes et les écosystèmes d'appareils convergent, la couverture satellitaire est de plus en plus perçue comme une extension des réseaux IoT terrestres plutôt que comme une couche de communication totalement distincte. Dans ce contexte, le marché actuel reste dominé par les fournisseur de services satellitaires établis. note Berg Insight qui identifie Iridium, Orbcomm, Viasat/Inmarsat et Globalstar comme les principaux opérateurs de réseaux IoT par satellite. Iridium a atteint 2,1 millions d'abonnés après une croissance de 6 % de sa base installée au cours de l'année, tandis qu'Orbcomm comptait environ 950 000 abonnés IoT par satellite - répartis entre son propre réseau et celui de Viasat - à la fin de 2025. Globalstar a pour sa part déclaré 540 000 abonnés. Toutefois, le paysage concurrentiel s'élargit considérablement. L'étude de Berg Insight recense 44 opérateurs IoT par satellite, incluant plus d'une vingtaine d'initiatives récentes. Parmi eux figurent AST SpaceMobile, Geespace, Hubble Network, Kinéis, Lynk, Myriota, OQ Technology, Plan-S, Sateliot, Skylo et Starlink, nombre d'entre eux s'appuyant sur des architectures de satellites en orbite terrestre basse (LEO).
Au sein de ce paysage, la nouveauté ne réside pas uniquement dans l'arrivée de constellations supplémentaires mais dans le fait qu’un nombre croissant de ces réseaux adopte des technologies radio bénéficiant déjà d'écosystèmes d'appareils terrestres établis. Ainsi, Berg Insight identifie plusieurs opérateurs utilisant les technologies 4G et 5G du 3GPP, tandis que d'autres développent leurs solutions autour de la technologie LoRa. Hubble Network emprunte une voie différente en permettant une communication directe par satellite à partir d'appareils Bluetooth (voir notre article). Dans son rapport, Berg Insight estime que la connectivité hybride s'impose désormais comme un enjeu majeur. Une convergence qui distingue l'actuelle phase d'expansion de l'IoT par satellite des étapes précédentes du marché, selon la société. Par le passé, l'ajout d'une couverture satellitaire impliquait souvent l'intégration d'une radio, d'une antenne et d'un service de connectivité dédiés. L'émergence des normes NTN (réseaux non terrestres) et d'autres approches fondées sur des technologies terrestres éprouvées permet désormais d'estomper cette séparation. Des déploiements et partenariats récents illustrent cette tendance. La technologie NB-IoT est déjà étendue à la couverture par satellites en orbite basse (LEO) grâce à des collaborations entre fournisseurs de services IoT mobiles et opérateurs satellitaires, tandis que d'autres projets combinent connectivité cellulaire terrestre, satellitaire et Wi-Fi au sein d'une même architecture d'appareil. Pour les fournisseurs de connectivité et les MVNO, cette évolution transforme également le satellite : d'un service spécialisé et distinct, il devient une extension potentielle d'un portefeuille IoT existante, indique Berg Insight. Le cabinet souligne le rôle actif de Skylo dans ce domaine, l'entreprise collaborant avec des opérateurs et fournisseurs de connectivité tels que Deutsche Telekom, Verizon, Telefónica, Orange, Vodafone, KPN, Tele2, Soracom, floLIVE, emnify et BICS. Parmi les autres fournisseurs de services satellitaires nouant des partenariats avec des opérateurs mobiles et des MVNO, Berg Insight cite AST SpaceMobile, Iridium, OQ Technology, Sateliot, Starlink, Terrestar et Viasat. Au-delà, pour Berg Insight, le modèle économique sous-jacent reste géographique les services de connectivité terrestre ne couvrant qu'environ 10 % de la surface terrestre. Le satellite répond donc aux besoins des environnements où la mise en place d'une infrastructure réseau conventionnelle est impraticable, notamment les opérations maritimes, l'agriculture en zones isolées, les infrastructures énergétiques, les chantiers de construction et les axes de transport. Dans son rapport, Berg Insight note que le suivi des actifs s'inscrit particulièrement bien dans ce modèle, car les actifs connectés peuvent se déplacer fréquemment entre zones de couverture terrestre et zones reculées. Pour ces déploiements, l'architecture émergente consiste moins à choisir le satellite plutôt que le cellulaire ou le LPW qu'à maintenir la connectivité lorsque le réseau terrestre privilégié est indisponible. (*) "The Satellite IoT Communications Market, 6th Edition" |